Domain klatschnaß.de kaufen?
Wir ziehen mit dem Projekt
klatschnaß.de um.
Sind Sie am Kauf der Domain
klatschnaß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klatschnaß.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
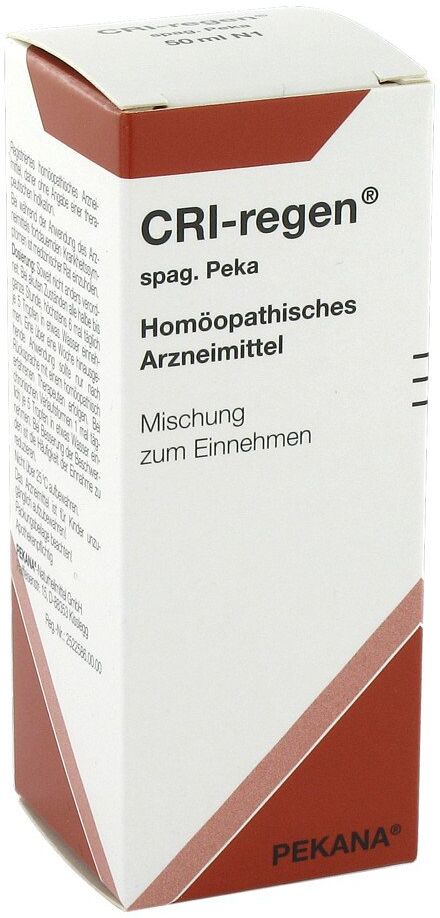
Cri-Regen spag.Tropfen 100 ml TropfenPEKANA verarbeitet frische Pflanzen zu international registrierten Arzneimitteln und erfüllt dabei höchste pharmazeutische Standards. Der komplette Prozess der Herstellung findet in dem Familienunternehmen im Allgäu statt. PEKANA ist als Hersteller...19,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
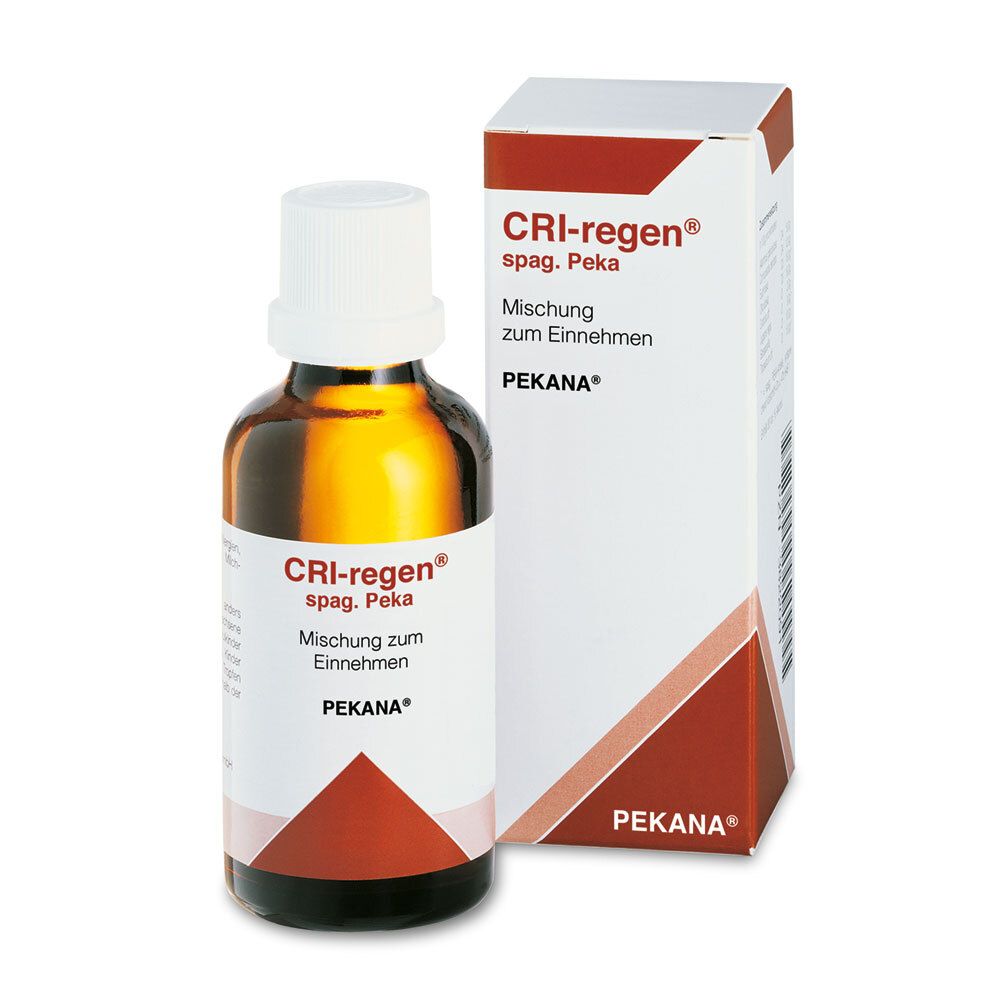
Cri-Regen spag.Tropfen 50 ml TropfenPEKANA verarbeitet frische Pflanzen zu international registrierten Arzneimitteln und erfüllt dabei höchste pharmazeutische Standards. Der komplette Prozess der Herstellung findet in dem Familienunternehmen im Allgäu statt. PEKANA ist als Hersteller von Naturheilmitteln Mitglied im Klimabündnis Baden-Württemberg. Das Unternehmen produziert auf allen Ebenen in regelmäßig geprüfter und zertifizierter Qualität. Die verarbeiteten Pflanzen der PEKANA-Produkte stammen zum Großteil aus der Region. AnwendungsgebieteRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen.DosierungSoweit nicht anders verordnet: Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Eine über eine Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. Bei chronischen Verlaufsformen 1 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren.InhaltsstoffeIn 100 g sind enthalten:Thallium aceticum D 8 13,5 gCytisus scoparius spag. Peka (Spartium scoparium)Ø 18,0 gGraphites D 8 16,5 gCynara scolymus Ø 16,5 gNatrium carbonicum D 4 11,5 gUstilago zeae (Ustilago maydis) D 2 14,5 gSonstiger Bestandteil Ethanol (15% m/m)Hinweise5 Tropfen enthalten 0,029 g Alkohol.15,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
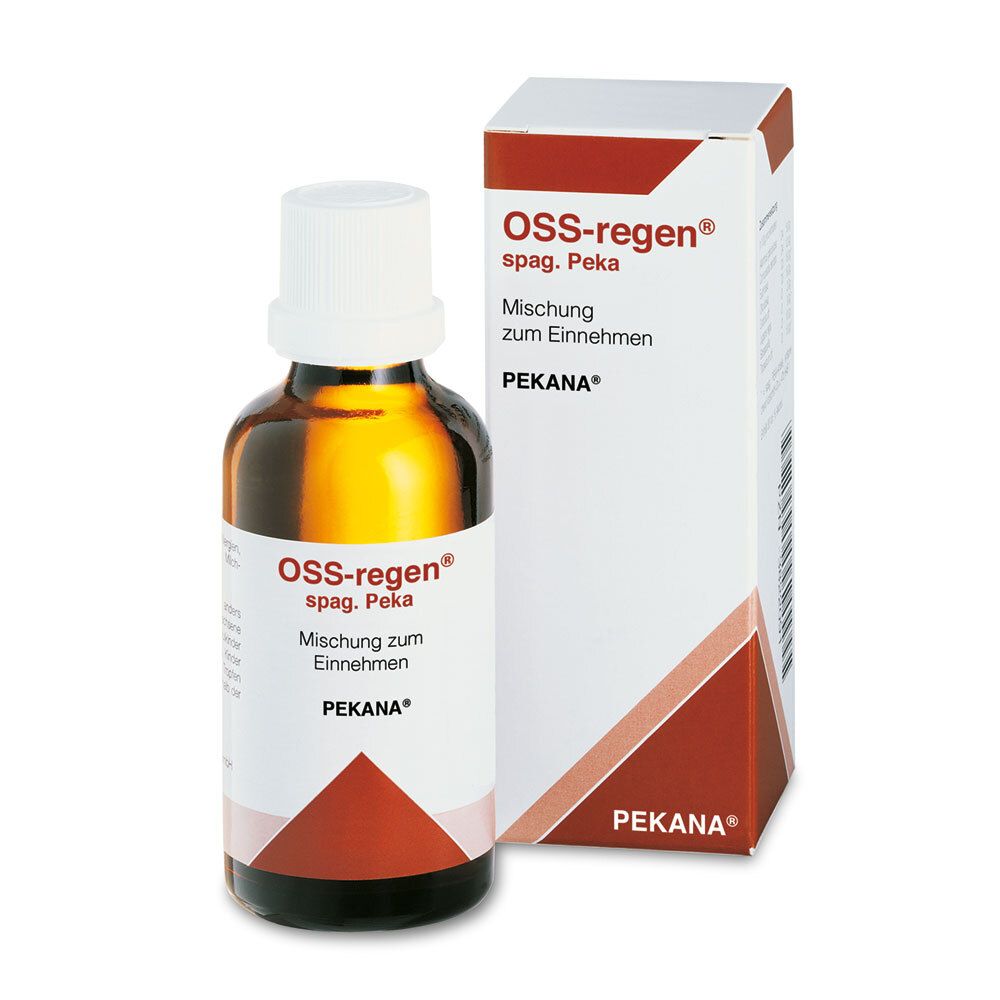
Oss-Regen spag.Tropfen 50 ml TropfenPEKANA verarbeitet frische Pflanzen zu international registrierten Arzneimitteln und erfüllt dabei höchste pharmazeutische Standards. Der komplette Prozess der Herstellung findet in dem Familienunternehmen im Allgäu statt. PEKANA ist als Hersteller von Naturheilmitteln Mitglied im Klimabündnis Baden-Württemberg. Das Unternehmen produziert auf allen Ebenen in regelmäßig geprüfter und zertifizierter Qualität. Die verarbeiteten Pflanzen der PEKANA-Produkte stammen zum Großteil aus der Region. Anwendungsgebiete Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Dosierung Soweit nicht anders verordnet: Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Eine über eine Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. Bei chronischen Verlaufsformen 1 bis 3 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Hinweise 5 Tropfen enthalten 0,03 g Alkohol. InhaltsstoffeIn 100 g sind enthalten:Asa foetida D 3 3,5 gAcidum phosphoricum D 3 13,5 gGalipea officinalis spag. Peka (Angustura) D 4 12,0 gBryonia cretica spag. Peka D 4 14,5 gGuajacumD 3 14,5 gBellis perennis spag. Peka D 3 15,5 gRuta graveolens spag. Peka D 3 13,5 gEquisetum arvense Ø 13,0 g 15,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dehn, Janine: Kühles Nass - Experimente mit Wasser. Grundschule, Sachunterricht, Klasse 1-2Kühles Nass - Experimente mit Wasser. Grundschule, Sachunterricht, Klasse 1-2 , (1. und 2. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20230614, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Kopiervorlagen, Schnellhefter, mit CD-ROM, editierbare Microsoft® Word® Dateien, Autoren: Dehn, Janine, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 190, Keyword: 1. und 2. Klasse; Experimente und Versuche; Grundschule; Sachunterricht, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Wasser / Unterrichtsmaterial~Experiment / Themenheft, Bildungsmedien Fächer: Didaktik und Methodik~Sachunterricht ~Welt- und Umweltkunde, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, Seitenanzahl: 95, Sender’s product category: BUNDLE, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene, Länge: 291, Breite: 208, Höhe: 10, Gewicht: 338, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000067335001 9783869986739-1 B0000067335002 9783869986739-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290696625,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **


Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Cri Regen spag. TropfenWirkstoffe / Inhaltsstoffe / Zutaten165 mg Cynara scolymus (hom./anthr.)180 mg Cytisus scoparius-spagyrisch Peka (hom./anthr.)165 mg Graphites (hom./anthr.)115 mg Natrium carbonicum (hom./anthr.)135 mg Thallium aceticum oxydulatum (hom./anthr.)145 mg Ustilago zeae (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Cri Regen spag. Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.18,35 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Oss Regen spag. TropfenWirkstoffe / Inhaltsstoffe / Zutaten155 mg Bellis perennis spagyrisch Peka (hom./anthr.)145 mg Bryonia-spagyrisch Peka (hom./anthr.)145 mg Guaiacum (hom./anthr.)135 mg Acidum phosphoricum (hom./anthr.)135 mg Ruta graveolens spagyrisch Peka (hom./anthr.)130 mg Equisetum arvense (hom./anthr.)120 mg Galipea officinalis-spagyrisch Peka (hom./anthr.)35 mg Asa foetida (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Oss Regen spag. Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.20,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Cri-Regen spag.Tropfen 100 ml TropfenPEKANA verarbeitet frische Pflanzen zu international registrierten Arzneimitteln und erfüllt dabei höchste pharmazeutische Standards. Der komplette Prozess der Herstellung findet in dem Familienunternehmen im Allgäu statt. PEKANA ist als Hersteller...19,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cri-Regen spag.Tropfen 50 ml TropfenPEKANA verarbeitet frische Pflanzen zu international registrierten Arzneimitteln und erfüllt dabei höchste pharmazeutische Standards. Der komplette Prozess der Herstellung findet in dem Familienunternehmen im Allgäu statt. PEKANA ist als Hersteller von Naturheilmitteln Mitglied im Klimabündnis Baden-Württemberg. Das Unternehmen produziert auf allen Ebenen in regelmäßig geprüfter und zertifizierter Qualität. Die verarbeiteten Pflanzen der PEKANA-Produkte stammen zum Großteil aus der Region. AnwendungsgebieteRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen.DosierungSoweit nicht anders verordnet: Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Eine über eine Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. Bei chronischen Verlaufsformen 1 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren.InhaltsstoffeIn 100 g sind enthalten:Thallium aceticum D 8 13,5 gCytisus scoparius spag. Peka (Spartium scoparium)Ø 18,0 gGraphites D 8 16,5 gCynara scolymus Ø 16,5 gNatrium carbonicum D 4 11,5 gUstilago zeae (Ustilago maydis) D 2 14,5 gSonstiger Bestandteil Ethanol (15% m/m)Hinweise5 Tropfen enthalten 0,029 g Alkohol.15,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Oss-Regen spag.Tropfen 50 ml TropfenPEKANA verarbeitet frische Pflanzen zu international registrierten Arzneimitteln und erfüllt dabei höchste pharmazeutische Standards. Der komplette Prozess der Herstellung findet in dem Familienunternehmen im Allgäu statt. PEKANA ist als Hersteller von Naturheilmitteln Mitglied im Klimabündnis Baden-Württemberg. Das Unternehmen produziert auf allen Ebenen in regelmäßig geprüfter und zertifizierter Qualität. Die verarbeiteten Pflanzen der PEKANA-Produkte stammen zum Großteil aus der Region. Anwendungsgebiete Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Dosierung Soweit nicht anders verordnet: Bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Eine über eine Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. Bei chronischen Verlaufsformen 1 bis 3 mal täglich je 5 Tropfen in etwas Wasser einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Anwendung zu reduzieren. Hinweise 5 Tropfen enthalten 0,03 g Alkohol. InhaltsstoffeIn 100 g sind enthalten:Asa foetida D 3 3,5 gAcidum phosphoricum D 3 13,5 gGalipea officinalis spag. Peka (Angustura) D 4 12,0 gBryonia cretica spag. Peka D 4 14,5 gGuajacumD 3 14,5 gBellis perennis spag. Peka D 3 15,5 gRuta graveolens spag. Peka D 3 13,5 gEquisetum arvense Ø 13,0 g 15,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dehn, Janine: Kühles Nass - Experimente mit Wasser. Grundschule, Sachunterricht, Klasse 1-2Kühles Nass - Experimente mit Wasser. Grundschule, Sachunterricht, Klasse 1-2 , (1. und 2. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20230614, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Kopiervorlagen, Schnellhefter, mit CD-ROM, editierbare Microsoft® Word® Dateien, Autoren: Dehn, Janine, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 190, Keyword: 1. und 2. Klasse; Experimente und Versuche; Grundschule; Sachunterricht, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Wasser / Unterrichtsmaterial~Experiment / Themenheft, Bildungsmedien Fächer: Didaktik und Methodik~Sachunterricht ~Welt- und Umweltkunde, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, Seitenanzahl: 95, Sender’s product category: BUNDLE, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene, Länge: 291, Breite: 208, Höhe: 10, Gewicht: 338, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000067335001 9783869986739-1 B0000067335002 9783869986739-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290696625,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oss Regen spag. TropfenWirkstoffe / Inhaltsstoffe / Zutaten155 mg Bellis perennis spagyrisch Peka (hom./anthr.)145 mg Bryonia-spagyrisch Peka (hom./anthr.)145 mg Guaiacum (hom./anthr.)135 mg Acidum phosphoricum (hom./anthr.)135 mg Ruta graveolens spagyrisch Peka (hom./anthr.)130 mg Equisetum arvense (hom./anthr.)120 mg Galipea officinalis-spagyrisch Peka (hom./anthr.)35 mg Asa foetida (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Oss Regen spag. Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.18,35 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.